Simplifier la gestion de vos assurances et anticiper les imprévus
Apprenez à gérer vos assurances, comparer les offres et faire les bons choix pour protéger vos biens, votre santé et votre avenir financier.
Choisir son contrat d’assurance : les clés pour faire le bon choix

Évaluer ses besoins réels
Avant de souscrire, identifiez vos priorités : santé, habitation, voiture ou prévoyance. Comprendre vos besoins réels vous aide à éviter les garanties inutiles et à sélectionner un contrat parfaitement adapté.

Comparer les offres disponibles
Les tarifs et les garanties varient d’un assureur à l’autre. Comparer plusieurs propositions permet de trouver le meilleur rapport qualité-prix et d’identifier les options réellement utiles.

Vérifier les conditions et exclusions
Lisez attentivement les clauses du contrat, notamment les exclusions et les franchises. Une bonne compréhension des conditions évite les mauvaises surprises lors d’un sinistre.
Trouver un nouvel assureur
Réussir le changement d’assureur : étapes clés et recommandations
Changer d’assureur peut sembler intimidant, mais une approche méthodique permet de simplifier la démarche et d’éviter les erreurs coûteuses. La première étape consiste à analyser ses besoins actuels pour identifier les garanties réellement indispensables et celles qui peuvent être améliorées. Ensuite, il est important de comparer les offres disponibles sur le marché, en tenant compte à la fois du prix, des services proposés et de la réputation de l’assureur. La vérification des conditions de résiliation du contrat existant permet d’éviter les frais inattendus ou les interruptions de couverture. Enfin, planifier soigneusement la transition garantit que la nouvelle assurance prend effet dès la fin de l’ancienne, assurant ainsi une continuité complète de la protection. En suivant ces étapes, changer d’assureur devient une démarche simple et avantageuse.
Bien gérer un sinistre : étapes pour déclarer et suivre votre dossier
Déclarer un sinistre de manière claire et complète permet d’accélérer le traitement de votre dossier, d’éviter les retards et de garantir une indemnisation conforme à vos droits.
Réagir rapidement après l’incident
Déclarer le sinistre dès que possible pour respecter les délais légaux et faciliter le traitement du dossier.
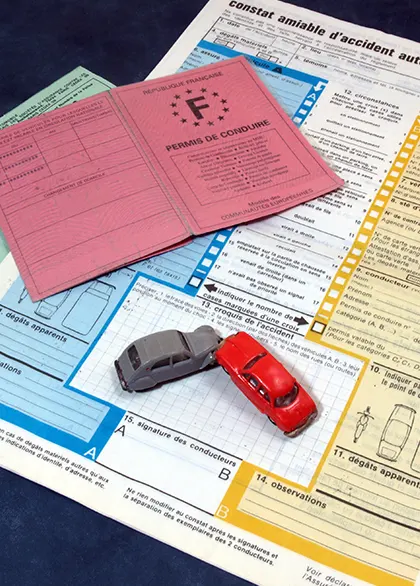
Rassembler tous les documents nécessaires
Photos, factures, constat amiable ou tout autre justificatif qui permet de prouver le dommage subi.
Remplir correctement la déclaration
Fournir des informations claires et complètes pour éviter les retards ou les refus de prise en charge.
Trouver la formule d’assurance auto idéale
Le choix de la formule d’assurance auto est essentiel pour obtenir une couverture adaptée à vos besoins et à votre budget. L’assurance au tiers constitue la garantie minimale obligatoire, couvrant principalement la responsabilité civile en cas de dommages causés à un tiers.
L’assurance au tiers étendu propose des garanties supplémentaires comme le vol ou l’incendie, tandis que l’assurance tous risques offre la protection la plus complète, incluant vos propres dommages même en cas d’accident responsable. Il est important d’évaluer la valeur de votre véhicule, sa fréquence d’utilisation et votre profil de conducteur pour sélectionner la formule la plus appropriée.
Comprendre les garanties incluses dans votre contrat
Chaque contrat d’assurance auto inclut un ensemble de garanties spécifiques. Outre la responsabilité civile, certaines assurances couvrent le vol, l’incendie, le bris de glace, les catastrophes naturelles, et parfois même l’assistance dépannage 24h/24. Bien comprendre les garanties incluses vous permet de savoir exactement dans quelles situations vous serez indemnisé et d’éviter les surprises au moment d’un sinistre. Pour mieux comprendre comment ces niveaux de garantie se déclinent concrètement, les offres de MATMUT fournissent des repères utiles et aident à déterminer la formule réellement adaptée à votre usage et à votre budget.
Prenez le temps de lire attentivement les conditions générales pour identifier ce qui est couvert et ce qui ne l’est pas.
Conduite préventive : sécuriser vos trajets au quotidien
Adopter une conduite préventive permet de réduire les risques d’accident, de protéger votre véhicule et de diminuer vos frais d’assurance. En anticipant les situations, en respectant les règles et en restant attentif sur la route, chaque conducteur peut améliorer sa sécurité et celle des autres usagers.

Anticiper les dangers
Observer la route, prévoir les réactions des autres conducteurs et adapter sa vitesse aux conditions permet de réagir à temps face aux imprévus et d’éviter les collisions.

Respecter les règles de circulation
Respecter les limitations de vitesse, les distances de sécurité et les signalisations est essentiel pour maintenir un environnement sûr pour soi et pour les autres.

Maintenir son véhicule en bon état
Un contrôle régulier des freins, des pneus, des feux et des niveaux contribue à prévenir les pannes et les accidents, garantissant ainsi une conduite plus sûre.
Protéger son activité
Sécuriser votre entreprise grâce à une assurance professionnelle adaptée
Pour une entreprise, identifier et anticiper les risques liés à son activité est essentiel pour assurer sa pérennité. Une assurance professionnelle adaptée permet de couvrir les responsabilités civiles, les dommages matériels, les pertes financières et les litiges éventuels, offrant ainsi une protection complète face aux imprévus. Choisir le bon contrat implique d’analyser les besoins spécifiques de l’entreprise, de comparer les garanties proposées par différents assureurs et de rester conforme aux obligations légales propres à votre secteur. En mettant régulièrement à jour votre couverture en fonction de l’évolution de l’activité, vous garantissez une protection optimale pour vos salariés, vos clients et vos biens, tout en limitant les conséquences financières d’un incident.
Assurance vie : un outil pour sécuriser votre avenir et celui de vos proches
L’assurance vie est un produit financier flexible qui permet de préparer l’avenir, protéger sa famille et optimiser sa gestion patrimoniale. Elle offre des solutions adaptées à différents besoins, que ce soit pour constituer une épargne, bénéficier d’avantages fiscaux ou garantir la sécurité financière de ses proches en cas d’imprévu.
Assurance objets de valeur
Destinée à couvrir les biens précieux comme les bijoux, œuvres d’art ou collections, cette assurance protège contre le vol, la détérioration ou la destruction. Elle permet de compenser financièrement les pertes de ces biens difficiles à remplacer.
Assurance événementielle
L’assurance événementielle protège les organisateurs contre les risques liés à un événement, incluant l’annulation, la météo, la responsabilité civile des participants ou des tiers. Elle sécurise l’investissement et limite les pertes financières liées à des imprévus.
Assurances spéciales : solutions pour couvrir risques et situations particulières
Dans un monde où les risques peuvent être imprévisibles et variés, certaines situations nécessitent des protections spécifiques au-delà des assurances classiques. Que ce soit pour des projets innovants, des biens rares ou des activités à forte exposition, ces solutions permettent de sécuriser financièrement des circonstances uniques.
Elles offrent une couverture sur mesure, adaptée à des besoins particuliers, et permettent de limiter les conséquences d’événements exceptionnels ou d’aléas professionnels.